Po silném druhém čtvrtletí, kdy akciové trhy překonávaly historická maxima, přineslo třetí čtvrtletí roku 2026 úplně jinou náladu. Hlavním tématem už nebyla umělá inteligence. Byl to návrat inflace a úrokových sazeb. Konflikt kolem Íránu se přes léto znovu rozhořel, ropa se vrátila nad 100 dolarů za barel a centrální banky v USA i v Evropě poprvé po třech letech zvedly sazby.
Akciové trhy přesto nezpanikařily. Za celé čtvrtletí se posunuly jen málo. Výrazněji ztrácely dluhopisy.
KOMENTÁŘ K VÝVOJI TRHŮ
AKCIE: VÍC DO STRAN NEŽ NAHORU
Akciové trhy se za čtvrtletí jako celek posunuly jen mírně. Pod povrchem se ale odehrávaly velké přesuny:
- vyspělý svět (MSCI World) +1,9 % (od začátku roku +11,7 %),
- USA (MSCI USA) +2,2 % (od začátku roku +12,3 %),
- Evropa (MSCI Europe) -1,0 % (od začátku roku +9,6 %),
- rozvíjející se trhy (MSCI Emerging Markets) -0,4 % (od začátku roku +23,4 %).
Uvedené hodnoty jsou indexy včetně dividend po zdanění (Net Total Return), v měně daného indexu.
Nejsilnějším sektorem byla energetika. Americké energetické akcie přidaly zhruba 16-17 %, což je přímý důsledek drahé ropy. Naopak polovodiče, hlavní tahoun prvního pololetí, za čtvrtletí odepsaly 11 %. Mezi koncem června a koncem července se dokonce propadly o 29 % od svého vrcholu. Trh tak začal víc rozlišovat, kdo na umělé inteligenci skutečně vydělává a kdo do ní zatím jen investuje.
HODNOTA VS. RŮST: DVA PŘÍSTUPY, DVA RŮZNÉ VÝSLEDKY
Nejzajímavější rozdíl čtvrtletí nebyl mezi regiony, ale mezi investičními přístupy:
- hodnotové akcie (MSCI World Value) +3,8 % (od začátku roku +14,7 %),
- růstové akcie (MSCI World Growth) 0,0 % (od začátku roku +8,8 %).
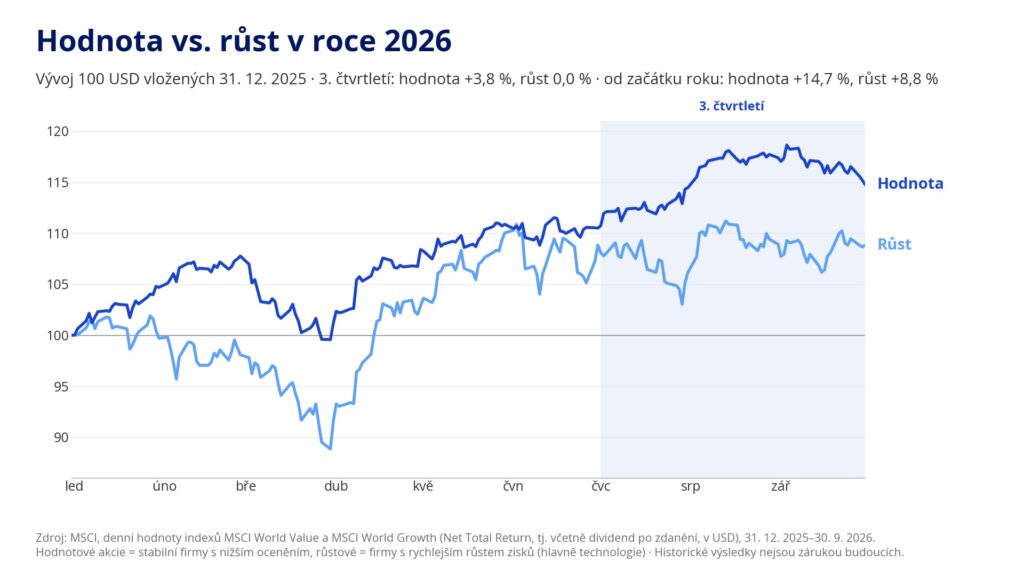
Hodnotové firmy jsou typicky stabilní podniky s nižším oceněním, například energetika, finance nebo průmysl. Ty z drahé ropy a vyšších sazeb spíš těžily. Růstové firmy, hlavně technologické, jsou na vyšší sazby citlivější, protože velká část jejich hodnoty leží v ziscích daleko v budoucnosti.
Právě proto v portfoliích s oběma přístupy pracujeme záměrně a držíme je v pevném poměru. Dopředu nikdy nevíme, který z nich bude v daném období vést. Ve třetím čtvrtletí hodnotová část vyvážila stagnaci té růstové. V jiných obdobích to bývá naopak.
CENTRÁLNÍ BANKY OTOČILY KORMIDLO
Ještě před rokem se řešilo, jak rychle budou sazby klesat. Ve třetím čtvrtletí se debata obrátila:
- Fed (USA): v září zvýšení o 0,25 p. b. na 3,75-4,00 %, první zvýšení od roku 2023, už pod novým předsedou Kevinem Warshem,
- ECB (eurozóna): v září druhé zvýšení v roce 2026 (po červnu), depozitní sazba na 2,50 %,
- ČNB: po červnovém zvýšení na 3,75 % (první za čtyři roky) sazby v srpnu i v září ponechala.
Důvodem je inflace tažená energiemi. V USA v srpnu dosáhla 3,4 %, v eurozóně 3,3 %. V Česku zrychlila ze srpnových 1,9 % na zářijových 2,5 %, hlavně kvůli pohonným hmotám, které meziročně zdražily o 37,5 %. Důležitý detail je, že jádrová inflace bez energií a potravin zůstává v USA i v eurozóně kolem 2,4 %. Jde tedy hlavně o nabídkový šok z drahé energie, ne o přehřátou ekonomiku.
DLUHOPISY: NEJTĚŽŠÍ ČTVRTLETÍ ZA DLOUHOU DOBU
Rostoucí sazby a obavy z inflace poslaly výnosy státních dluhopisů na víceletá maxima. Výnos desetiletého amerického dluhopisu zakončil čtvrtletí na 5,29 %, nejvýše od roku 2002. Když výnosy rostou, ceny dluhopisů klesají. Široký index amerických dluhopisů (Bloomberg U.S. Aggregate) ztratil 3,5 %.
Stejný vývoj jsme viděli i doma. Pětiletá úroková sazba IRS 5Y, tedy tržní sazba, od které se odvíjí například fixace hypoték, vzrostla během čtvrtletí ze 4,12 % na 4,94 %, tedy o 0,82 p. b. Od začátku roku je výš o 1,11 p. b. Partners index dluhopisových fondů (fondy se státními a kvalitními firemními dluhopisy) proto za čtvrtletí ztratil 1,9 %. Od začátku roku je na -0,3 %.
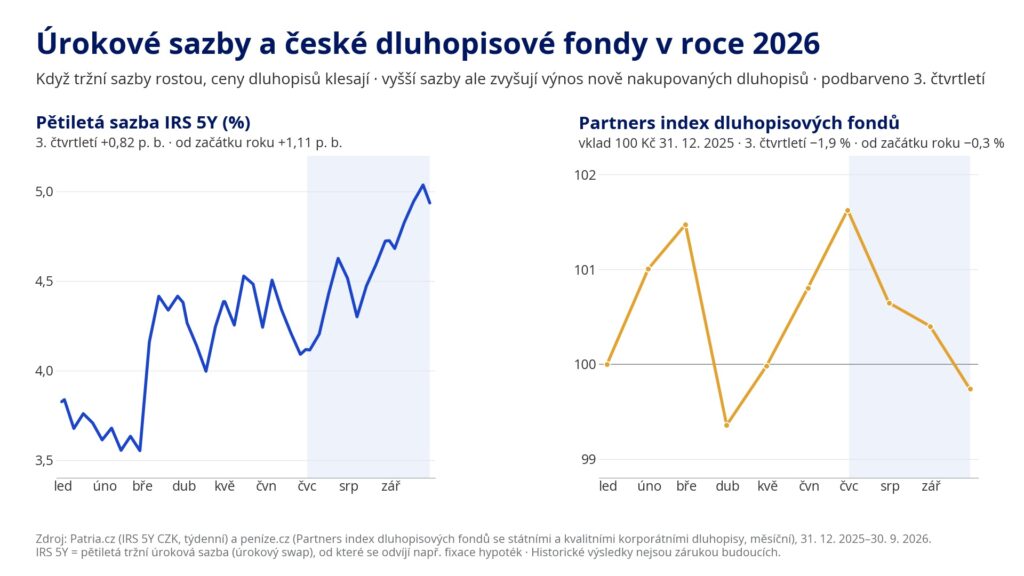
Třetí čtvrtletí tak v jednom ohledu připomnělo rok 2022. Akcie ani dluhopisy výrazný výnos nepřinesly a dluhopisy nefungovaly jako tlumič.
ROPA, ZLATO A MĚNY
- Ropa Brent: z 73 USD na konci června na 103,5 USD za barel na konci září, tedy +42 %. Červnová dohoda mezi USA a Íránem se přes léto rozpadla a Hormuzský průliv zůstává omezený.
- Zlato: za čtvrtletí zhruba +3,5 %, na konci září kolem 4 180 USD za unci. V září ale část zisků odevzdalo a k lednovému rekordu 5 405 USD má daleko.
- Dolar: za čtvrtletí posílil vůči koruně o 1,5 % na 21,55 Kč. Vůči euru si koruna drží stabilní pozici kolem 24,4 Kč.
Pro českého investora to mělo příjemný efekt. Vyspělý svět (MSCI World) za čtvrtletí v korunách vydělal zhruba 3,4 %, tedy víc než v dolarech. To je opak roku 2025, kdy slabý dolar výnosy ukrajoval.
VÝHLED
PČtvrté čtvrtletí přináší několik témat, která budou trhy ovlivňovat:
- vývoj na Blízkém východě a cena ropy,
- další kroky centrálních bank: zda bylo zářijové zvýšení Fedu jednorázové, nebo začátek série, a zda ČNB v listopadu sazby znovu zvedne, jak čeká část analytiků,
- americké volby do Kongresu 3. listopadu,
- výsledky technologických firem a návratnost obrovských investic do AI.
Pro dlouhodobého investora z toho plynou tři věci.
Zaprvé, vyšší úrokové sazby jsou pro dluhopisy krátkodobě nepříjemné, protože snižují jejich aktuální cenu. Zároveň ale zvyšují budoucí výnos všeho, co se do dluhopisů nakupuje dnes. Pětiletá korunová sazba je o více než 1 p. b. výš než na začátku roku 2026. Současný pokles dluhopisových fondů je tak zčásti investicí do jejich vyššího budoucího výnosu.
Zadruhé, diverzifikace neznamená jen akcie a dluhopisy. Ve čtvrtletí, kdy oba klasické pilíře přešlapovaly, pomohly hodnotové akcie, energie a zlato. A pomohla i měnová skladba portfolia.
Zatřetí, a to je nejdůležitější: nic z toho není důvod k ukvapeným krokům. Trhy za čtvrtletí spíš stály na místě, než že by padaly. Pokud máte portfolio postavené podle svého plánu, žádná změna není potřeba. Pokud si nejste jisti, jestli vaše portfolio počítá s prostředím vyšších sazeb a dražší energie, rád se na něj podívám spolu s vámi.
Domluvit si nezávaznou konzultaci můžete zde
ZAJÍMAVOSTI
Ropný šok je vidět i na čerpacích stanicích. Nafta v USA za třetí čtvrtletí zdražila o 32 %, meziročně o 80 %.
Přestože zlato v září zlevnilo, do zlatých ETF fondů ve stejném měsíci přiteklo 10 miliard dolarů. Část investorů pokles využila k nákupům.
Investujte předvídatelně.
Jsem Martin Kubát a pomáhám úspěšným budovat a chránit jejich majetek.